Kurz gesagt
Ein Long Call bezeichnet den Kauf einer Call-Option. Der Käufer zahlt eine Prämie und erwirbt das Recht, einen bestimmten Basiswert zu einem festgelegten Preis zu kaufen. Steigt der Kurs deutlich über diesen Preis, gewinnt der Call an Wert. Fällt der Kurs oder bewegt er sich kaum, verliert die Option an Wert; mehr als den Kaufpreis kannst du nicht verlieren.
So kannst du mit kleinem Einsatz auf steigende Preise spekulieren, ohne das Papier selbst kaufen zu müssen. Was eine Kaufoption ist und welche Begriffe dazugehören, erklärt der Beitrag Call-Option. Hier geht es um die Strategie selbst: Gewinn und Verlust, Basispreis, Restlaufzeit, Zeitwertverlust, Volatilität und den Ausstieg vor dem Verfall. Das Gegenstück auf der fallenden Seite ist der Long Put.
Das Wichtigste in Kürze
- Du kaufst einen Call und zahlst den Kaufpreis sofort.
- Das Verlustrisiko ist auf die gezahlte Optionsprämie beschränkt, im Beispiel 157 € je Kontrakt.
- Nach oben ist der Gewinn offen, weil der Kurs beliebig weit steigen kann.
- Zeit arbeitet gegen dich: Ohne Kursanstieg schmilzt der Wert der Option.
Was ist ein Long Call?
„Long“ heißt im Optionshandel: gekauft. Wer einen Call kauft, ist Inhaber des Rechts, eine Aktie, einen Index, einen ETF oder Futures bis zum Verfallstag zum vereinbarten Preis zu kaufen. Diesen Preis nennt man Ausübungspreis, Basispreis oder Strike. Optionen sind Derivate: Ihr Wert hängt vom Kurs des Basiswertes ab, im Englischen Underlying genannt. Mit einer Long Call Option zahlst du einmal und gehst keine weitere Verpflichtung ein. Die Pflicht trägt ein anderer Marktteilnehmer, der Verkäufer der Option, der dafür bezahlt wird; der Käufer kann sein Recht nutzen oder verfallen lassen.
Der gekaufte Call ist damit das Spiegelbild des Short Call: Was der Stillhalter einnimmt, zahlt die Gegenseite. Ein Long Call profitiert von einer steigenden Notierung, je stärker, desto besser. Die Long Call Optionsstrategie dient vor allem dazu, auf eine kräftige Aufwärtsbewegung zu setzen. Sie ersetzt aber auch ein direktes Investment in den Basiswert mit weniger Kapital, etwa wenn du einen Einstieg vorbereiten willst. Dieser Beitrag behandelt die gekaufte Option als eigenständige Position, also ohne weitere Optionen oder Aktien im Depot.
So funktioniert ein Long Call: Beispiel
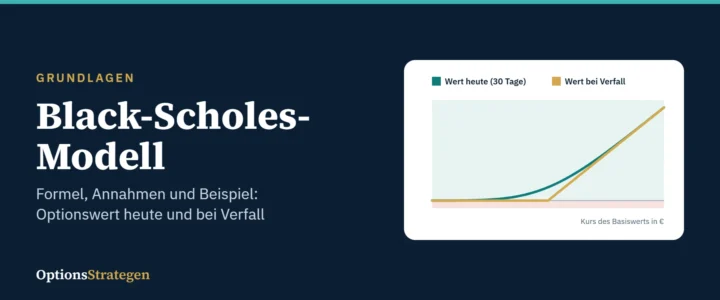
Eine Aktie notiert bei 100 €. Du rechnest damit, dass der Kurs in den nächsten Wochen steigt, und kaufst einen Call mit Basispreis 105 € und 30 Tagen Restlaufzeit. Der Call liegt aus dem Geld (out of the money, kurz OTM), denn der Basispreis liegt über dem aktuellen Kurs. Erst wenn der Kurs über den Basispreis steigt, hat der Call einen inneren Wert. Nach dem Black-Scholes-Modell mit 30 % impliziter Volatilität gilt: Die Optionsprämie liegt bei rund 1,57 € je Aktie. Ein Kontrakt umfasst in der Regel 100 Aktien, dieser Multiplikator macht aus 1,57 € einen Einsatz von 157 €. Die Zahlen sind Modellwerte zur Veranschaulichung, keine Marktdaten.
- Der Kurs bleibt unter 105 €: Der Call verfällt ohne Wert. Du verlierst die 157 €, die du für den Call bezahlt hast, mehr nicht.
- Der Kurs steigt leicht über 105 €: Der Call hat einen inneren Wert. Bis zur Gewinnschwelle von 106,57 € deckt er den Einsatz aber nur teilweise.
- Der Kurs steigt deutlich: Jeder Euro über 106,57 € bringt 100 € je Kontrakt. Je höher der Kurs, desto höher der Gewinn.
Ideal sind stark steigende Notierungen kurz nach dem Kauf. Der Gewinn entsteht nur, wenn sich der Kurs schnell genug in die gewünschte Richtung bewegt. Steigt der Kurs erst nach dem Verfall, nützt dir das nichts mehr.
Rechenbeispiel: Gewinn und Verlust bei Verfall
| Kurs bei Verfall | Innerer Wert je Aktie | Ergebnis je Kontrakt | bezogen auf den Einsatz |
|---|---|---|---|
| 95,00 € | 0,00 € | −157 € | −100 % |
| 100,00 € | 0,00 € | −157 € | −100 % |
| 105,00 € | 0,00 € | −157 € | −100 % |
| 106,57 € | 1,57 € | 0 € | 0 % |
| 110,00 € | 5,00 € | +343 € | +218 % |
| 115,00 € | 10,00 € | +843 € | +537 % |
| 125,00 € | 20,00 € | +1.843 € | +1.174 % |
Modellwerte: Basispreis 105 €, Kaufpreis 1,57 € je Aktie, 1 Kontrakt = 100 Aktien. Ohne Gebühren, Zinsen und Steuern.
Die Rechnung ist einfach: Liegt der Aktienkurs bei Fälligkeit über dem Basispreis, ist der Call den Abstand zwischen Kurs und Basispreis wert. Davon ziehst du den Kaufpreis ab. Bei 115 € sind das 10 € − 1,57 € = 8,43 € je Stück, also 843 € je Kontrakt. Falls der Kurs unter 105 € liegt, wird der Call wertlos verfallen. Nach oben gibt es keine Grenze: Bei 125 € beträgt der Gewinn schon 1.843 € je Kontrakt.
Die Option vor dem Verfall verkaufen
Die meisten Long Calls werden nicht bis zum letzten Tag gehalten. Viele Trader stellen die Position vorher glatt: Du verkaufst den Call zum aktuellen Marktpreis wieder, und dein Ergebnis ist die Differenz aus Verkaufspreis und Kaufpreis. Der Optionspreis hängt dabei nicht nur vom Kurs ab, sondern auch von der verbleibenden Zeit und der erwarteten Schwankung. Die Tabelle zeigt den Wert unserer Option zehn Tage nach dem Kauf.
| Szenario | Kurs nach 10 Tagen | Implizite Vola | Wert der Option | Ergebnis je Kontrakt | Veränderung |
|---|---|---|---|---|---|
| Kurs fällt | 95 € | 30 % | 0,24 € | −133 € | −85 % |
| Kurs bleibt | 100 € | 30 % | 1,04 € | −53 € | −34 % |
| Kurs steigt leicht | 105 € | 30 % | 2,94 € | +137 € | +87 % |
| Kurs steigt deutlich | 110 € | 30 % | 6,15 € | +458 € | +292 % |
| steigt deutlich, Vola steigt | 110 € | 40 % | 7,00 € | +543 € | +346 % |
| Kurs bleibt, Vola sinkt | 100 € | 20 % | 0,37 € | −120 € | −76 % |
Modellwerte nach Black-Scholes, Basispreis 105 €, 20 Tage Restlaufzeit, ohne Zinsen und Dividenden.
Hier zeigt sich die Hebelwirkung: Steigt der Kurs in zehn Tagen um 10 %, legt der Call um rund 292 % zu. Bleibt der Kurs stehen, verliert er trotzdem rund 34 % seines Werts. Kursbewegungen allein reichen also nicht, die Bewegung muss nach oben gehen und bald kommen.
Zeit arbeitet gegen dich
Theta misst, wie viel Wert eine Option pro Tag verliert, wenn sich sonst nichts ändert. Im Beispiel liegt es zu Beginn bei rund −5 € je Kontrakt und Tag. Dieser Wertverlust trifft dich jeden Tag, und der Zeitwertverlust beschleunigt sich, je näher der Verfall rückt. Wer einen Call kauft, kämpft daher immer gegen die Uhr. Im Gegenzug trägst du kein Gamma-Risiko: Steigt der Kurs, nimmt die Kursempfindlichkeit des Calls zu, und die Option gewinnt immer schneller an Wert.
Implizite Volatilität
Steigt die erwartete Schwankung, wird der Call teurer, auch ohne Kursbewegung. Sinkt sie, verliert er an Wert: In der Tabelle bleibt der Kurs bei 100 €, die Volatilität fällt von 30 % auf 20 %, und der Call verliert in zehn Tagen rund 76 % statt 34 % wie bei unveränderter Volatilität. Vega beschreibt diese Empfindlichkeit, im Beispiel rund 10 € je Kontrakt und Prozentpunkt. Mehr in den Beiträgen zur impliziten Volatilität und zu den Optionsgriechen.
Basispreis und Laufzeit wählen
Der Basispreis entscheidet, wie viel du zahlst und wie weit der Kurs steigen muss. Ein Call im Geld ist teurer, reagiert aber stärker auf den Kurs. Ein Call weit aus dem Geld ist billig, verfällt aber häufiger ohne Wert. Ein Call tief im Geld verhält sich fast wie das Papier selbst, kostet aber entsprechend viel.
| Basispreis | Lage | Preis je Aktie | Einsatz je Kontrakt | Delta | Break-even | nötiges Plus |
|---|---|---|---|---|---|---|
| 95 € | im Geld | 6,42 € | 642 € | 0,74 | 101,42 € | +1,4 % |
| 100 € | am Geld | 3,43 € | 343 € | 0,52 | 103,43 € | +3,4 % |
| 105 € | aus dem Geld | 1,57 € | 157 € | 0,30 | 106,57 € | +6,6 % |
| 110 € | aus dem Geld | 0,61 € | 61 € | 0,14 | 110,61 € | +10,6 % |
Modellwerte nach Black-Scholes: Kurs 100 €, 30 Tage, 30 % Volatilität, ohne Zinsen und Dividenden.
Das Delta zeigt, wie stark der Call auf eine Kursbewegung von 1 € reagiert: Beim Basispreis 105 € gewinnt er etwa 30 Cent je Stück, wenn der Kurs um 1 € steigt. Mehr zu den Begriffen im Beitrag Im Geld, am Geld, aus dem Geld. Bei der Restlaufzeit gilt: Mehr Zeit kostet mehr, gibt der Erwartung aber Raum. Ein Call mit 90 Tagen und gleichem Basispreis kostet im Modell rund 3,91 € statt 1,57 €. Optionen mit mehr als einem Jahr Restlaufzeit heißen LEAPS; sie sind die Grundlage des Poor Man’s Covered Call. Basispreise und Verfallstermine findest du in der Optionskette.
Long Call oder Aktienkauf?
Die Alternative zum Erwerb der Kaufoption ist der Direktkauf. 100 Aktien zu 100 € kosten 10.000 €, ein Call auf dieselbe Stückzahl nur 157 €. Die Tabelle zeigt, was das für das Ergebnis bei Verfall bedeutet.
| Kurs bei Verfall | 100 Aktien | bezogen auf 10.000 € | 1 Call | bezogen auf den Einsatz |
|---|---|---|---|---|
| 90 € | −1.000 € | −10 % | −157 € | −100 % |
| 100 € | 0 € | 0 % | −157 € | −100 % |
| 110 € | +1.000 € | +10 % | +343 € | +218 % |
| 115 € | +1.500 € | +15 % | +843 € | +537 % |
| 125 € | +2.500 € | +25 % | +1.843 € | +1.174 % |
Modellwerte: Call mit Basispreis 105 €, Kaufpreis 1,57 € je Aktie. Ohne Gebühren, Dividenden und Steuern.
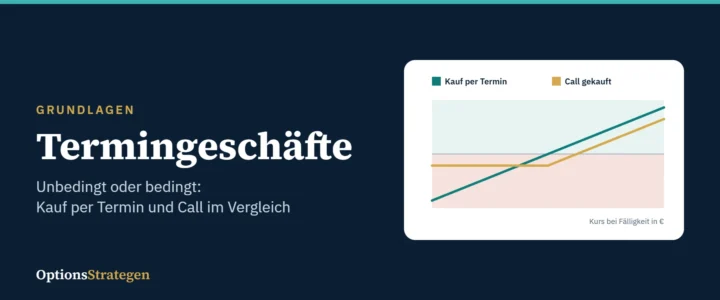
Der Call bindet nur einen Bruchteil des Kapitals und begrenzt das Risiko auf die Prämie. Dafür gilt: Um mit dem Call einen Gewinn zu erzielen, muss der Kurs bis zum Verfall über 106,57 € steigen, während der Aktionär ab dem ersten Cent im Plus ist. Wer das Papier später ohnehin kaufen will, sichert sich mit dem Call den Preis, um es zu einem späteren Zeitpunkt zu kaufen. Bleibt der Kurs stehen, verliert der Aktionär nichts, der Call verfällt. Der Hebel wirkt also in beide Richtungen: hohe prozentuale Gewinne, aber häufig ein Totalverlust des Einsatzes. Dividenden bekommt nur der Aktionär.
Long Call und Short Call im Vergleich
| Kauf | Verkauf | |
|---|---|---|
| Rolle | Käufer, hat das Recht | Stillhalter, hat die Pflicht |
| Markterwartung | steigend | seitwärts bis fallend |
| Zahlung | zahlt 157 € | erhält 157 € |
| Maximaler Gewinn | unbegrenzt | 157 € |
| Maximaler Verlust | 157 € | nach oben offen |
| Zeitwert | arbeitet gegen dich | arbeitet für dich |
| Margin | keine | ja, beim ungedeckten Verkauf |
Modellwerte aus dem Beispiel, je Kontrakt. Vor Gebühren ist die Summe beider Seiten null.
Wer zusätzlich zur Long Call Position einen zweiten, höheren Call verkauft, senkt den Einsatz, begrenzt aber auch den Gewinn. Diese Kombination heißt Bull Call Spread. Einen Überblick über alle Varianten liefert die Seite Optionsstrategien.
Ausübung der Option, Verfall und Glattstellen
Du kannst den Call jederzeit vor dem Verfall wieder verkaufen; auf der Handelsplattform deines Brokers genügt dafür eine Verkaufsorder, in der TWS von Interactive Brokers etwa direkt aus der Optionskette. Das ist der übliche Weg, weil du so auch den verbleibenden Zeitwert mitnimmst. Steigt der Kurs des Basiswerts über den Basispreis, kannst du die Aktien zum Basispreis beziehen. Bei amerikanischen Optionen ist die Ausübung jederzeit möglich, bei europäischen nur zum Verfall. Die meisten Aktienoptionen an der Eurex und an US-Börsen sind amerikanisch.
Vorsicht kurz vor dem Verfall: Ein Call, der im Geld liegt, wird häufig automatisch ausgeübt. Dann kaufst du 100 Aktien zum Basispreis, im Beispiel für 10.500 €. Fehlt dieses Geld auf dem Konto, kann der Broker die Position vorher schließen oder einen Kredit in Anspruch nehmen. Prüfe deshalb vorher die Regeln deines Brokers und stelle die Position rechtzeitig glatt, wenn du die Aktien nicht übernehmen willst. Mehr dazu im Beitrag Optionen rollen und bei den Eurex-Aktienoptionen.
Risiko: Was du wissen musst
Der Totalverlust des Einsatzes ist der häufigste Ausgang, wenn der Kurs nicht schnell genug steigt. Im Beispiel verlierst du 157 € je Kontrakt, sobald der Kurs beim Verfall unter 105 € steht.
Der Hebel wirkt in beide Richtungen: Schon ein paar Tage ohne Kursbewegung oder eine sinkende Volatilität kosten deutlich Wert.
Der Handel mit Optionen ist mit erheblichen Risiken verbunden. Dieser Beitrag ist keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten. Mehr im Risikohinweis und unter Optionshandel: Risiken.
Häufige Fehler beim Kauf von Calls
- Einen billigen Call weit aus dem Geld kaufen, der kaum Chancen hat, ins Geld zu kommen.
- Eine zu kurze Restlaufzeit wählen, sodass die erwartete Bewegung zu spät kommt.
- Calls kaufen, wenn die Volatilität bereits sehr hoch ist, etwa kurz vor Quartalszahlen.
- Mehr Geld einsetzen, als man komplett verlieren kann.
- Den Call im Geld bis zum letzten Handelstag liegen lassen und von der Ausübung überrascht werden.
Für wen eignet sich die Strategie?
Die Strategie eignet sich für Anleger, die bei den aktuellen Marktbedingungen mit einem klaren, zeitnahen Anstieg rechnen und ihr Risiko von Anfang an begrenzen wollen. Sie passt auch zu Einsteigern, weil kein Margin-Konto nötig ist und der Verlust feststeht. Wichtig ist eine realistische Einschätzung der Chancen und Risiken: Die Erfolgschance ist begrenzt, viele Kaufoptionen verfallen ohne Wert. Beim Handel brauchst du einen Broker mit Zugang zu Terminbörsen, etwa CapTrader, LYNX oder Interactive Brokers; eine Übersicht findest du unter Optionen-Broker. Wie der Handel abläuft, zeigt Optionen handeln.
Nächster Schritt
Call-Kauf ohne Risiko üben
Im Options-Simulator kaufst du einen Call mit Spielgeld und siehst, wie Kurs, Zeit und Volatilität seinen Wert verändern.
Häufige Fragen
Was ist ein Long Call?
Der Kauf einer Kaufoption: Du erwirbst ein Kaufrecht und erhältst das Recht, den Basiswert zu einem bestimmten Preis bis zum Verfall zu kaufen. Du profitierst, wenn der Kurs deutlich steigt.
Wie hoch ist der maximale Verlust beim Kauf eines Calls?
Der Kaufpreis der Option, multipliziert mit der Kontraktgröße. Mehr kannst du nicht verlieren, eine Nachschusspflicht gibt es nicht.
Wie viel kann ich mit einem Call höchstens gewinnen?
Nach oben gibt es keine feste Grenze, denn der Kurs kann beliebig weit steigen. Bei Verfall gewinnst du den Abstand zwischen Kurs und Basispreis abzüglich der gezahlten Prämie.
Wo liegt die Gewinnschwelle eines gekauften Calls?
Bei Basispreis plus Kaufpreis je Stück. Erst oberhalb dieser Schwelle macht die Position beim Verfall Gewinn.
Was ist der Unterschied zwischen Kauf und Verkauf eines Calls?
Beim Kauf erhältst du das Recht und setzt auf einen Anstieg. Beim Verkauf des Calls nimmst du die Prämie ein und übernimmst die Pflicht, die Papiere zum Basispreis zu liefern.
Muss ich den Call bis zum Verfall halten?
Nein. Du kannst den Call jederzeit über die Börse wieder verkaufen. Gewinn oder Verlust ist die Differenz aus Verkaufs- und Kaufpreis.